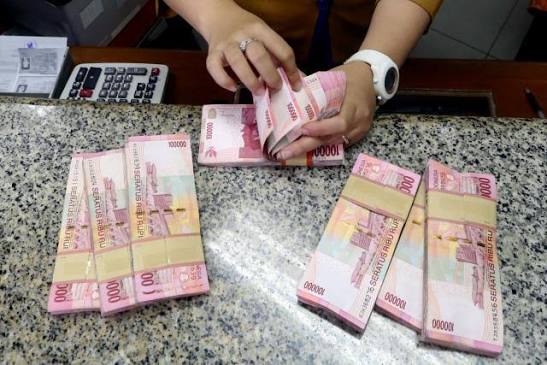
[Medan | 20 November 2026] Bank Indonesia (BI) mencatat Neraca Pembayaran Indonesia (NPI) kembali mengalami surplus sebesar US$100 juta pada kuartal III 2026. Capaian ini membaik dibandingkan kuartal II 2026 yang mencatat defisit US$900 juta.
Perbaikan tersebut terutama didorong oleh menyusutnya defisit transaksi berjalan, seiring meningkatnya surplus perdagangan barang nonmigas dan berkurangnya defisit perdagangan migas. Sementara itu, transaksi modal dan finansial masih mencatat surplus, meskipun nilainya lebih rendah dibandingkan kuartal sebelumnya. Kinerja tersebut menunjukkan ketahanan eksternal Indonesia masih terjaga di tengah ketidakpastian ekonomi dan pasar keuangan global.
Defisit Transaksi Berjalan Turun Tajam
Transaksi berjalan mencatat defisit sebesar US$2 miliar atau sekitar 0,5% dari Produk Domestik Bruto (PDB) pada kuartal III 2026. Angka ini jauh lebih rendah dibandingkan defisit US$12,6 miliar atau 3,4% dari PDB pada kuartal sebelumnya. Perbaikan terutama berasal dari meningkatnya surplus perdagangan nonmigas, didukung kenaikan ekspor seiring membaiknya harga komoditas ekspor Indonesia. Di sisi lain, defisit perdagangan migas menyusut karena impor minyak dan gas yang lebih rendah.
Defisit neraca jasa juga menyempit, sejalan dengan meningkatnya kunjungan wisatawan mancanegara ke Indonesia. Selain itu, defisit neraca pendapatan primer menurun karena pembayaran imbal hasil investasi asing lebih rendah. Sementara itu, surplus neraca pendapatan sekunder relatif stabil.
Transaksi Modal dan Finansial Masih Surplus
Transaksi modal dan finansial mencatat surplus sebesar US$2,1 miliar pada kuartal III 2026. Surplus ini terutama didukung oleh investasi langsung yang mencerminkan persepsi investor terhadap prospek ekonomi dan iklim investasi domestik yang masih terjaga. Investasi lainnya juga kembali mencatat surplus setelah mengalami defisit pada kuartal sebelumnya. Perkembangan ini terutama ditopang oleh penarikan neto kas dan simpanan di luar negeri oleh penduduk Indonesia.
Namun, investasi portofolio justru mencatat defisit. Penyebab utamanya adalah lebih rendahnya aliran masuk modal asing ke instrumen surat utang domestik akibat meningkatnya ketidakpastian pasar keuangan global. Artinya, minat investor asing terhadap investasi langsung masih relatif terjaga, tetapi aliran dana ke instrumen keuangan seperti obligasi domestik menghadapi tekanan.
Cadangan Devisa Tetap Kuat
Sejalan dengan perkembangan NPI, posisi cadangan devisa Indonesia meningkat menjadi US$146,3 miliar pada akhir September 2026. Jumlah tersebut setara dengan pembiayaan 5,4 bulan impor atau 5,2 bulan impor dan pembayaran utang luar negeri pemerintah. Posisi ini masih berada di atas standar kecukupan internasional sekitar tiga bulan impor.
Cadangan devisa yang memadai menjadi salah satu penyangga penting bagi Indonesia dalam menghadapi tekanan eksternal, termasuk kebutuhan pembayaran impor, kewajiban luar negeri, serta stabilisasi nilai tukar rupiah.
Prospek NPI ke Depan
BI memperkirakan prospek NPI tetap baik dan dapat mendukung ketahanan eksternal Indonesia. Defisit transaksi berjalan diproyeksikan tetap rendah, ditopang permintaan dari negara mitra dagang yang masih kuat serta kenaikan harga komoditas ekspor unggulan Indonesia.
Dari sisi modal dan finansial, BI memperkirakan surplus dapat berlanjut seiring potensi masuknya investasi asing. Imbal hasil instrumen keuangan domestik yang menarik dan prospek ekonomi Indonesia menjadi faktor pendukung. Meski demikian, ketidakpastian pasar keuangan global tetap menjadi risiko yang perlu diperhatikan, terutama terhadap arus modal portofolio.
Dampak terhadap Investor
Rupiah: Surplus NPI dan cadangan devisa yang kuat menjadi faktor pendukung bagi stabilitas rupiah. Defisit transaksi berjalan yang lebih kecil berarti kebutuhan pembiayaan dari luar negeri relatif berkurang. Namun, rupiah belum tentu langsung menguat karena pergerakannya juga dipengaruhi kekuatan dolar AS, kebijakan The Fed, dan arus modal asing.
SBN dan obligasi: Surplus transaksi modal dan finansial memberikan sinyal positif terhadap ketahanan eksternal. Namun, defisit investasi portofolio menunjukkan bahwa aliran dana asing ke surat utang domestik masih menghadapi tekanan. Artinya, perbaikan NPI belum otomatis menjamin penurunan yield SBN.
IHSG: Kondisi eksternal yang lebih kuat dapat membantu menjaga kepercayaan investor terhadap pasar Indonesia. Akan tetapi, arah IHSG tetap dipengaruhi oleh arus dana asing, prospek laba emiten, dan sentimen global.
Kesimpulan: Surplus NPI menjadi kabar positif karena menunjukkan tekanan eksternal Indonesia mulai membaik, terutama dari sisi transaksi berjalan. Namun, investor tetap perlu mencermati arus modal portofolio karena pergerakan dana asing masih rentan terhadap perubahan sentimen global. Ketahanan eksternal yang membaik merupakan penyangga bagi rupiah dan pasar keuangan, tetapi bukan jaminan bahwa tekanan pasar akan langsung mereda.