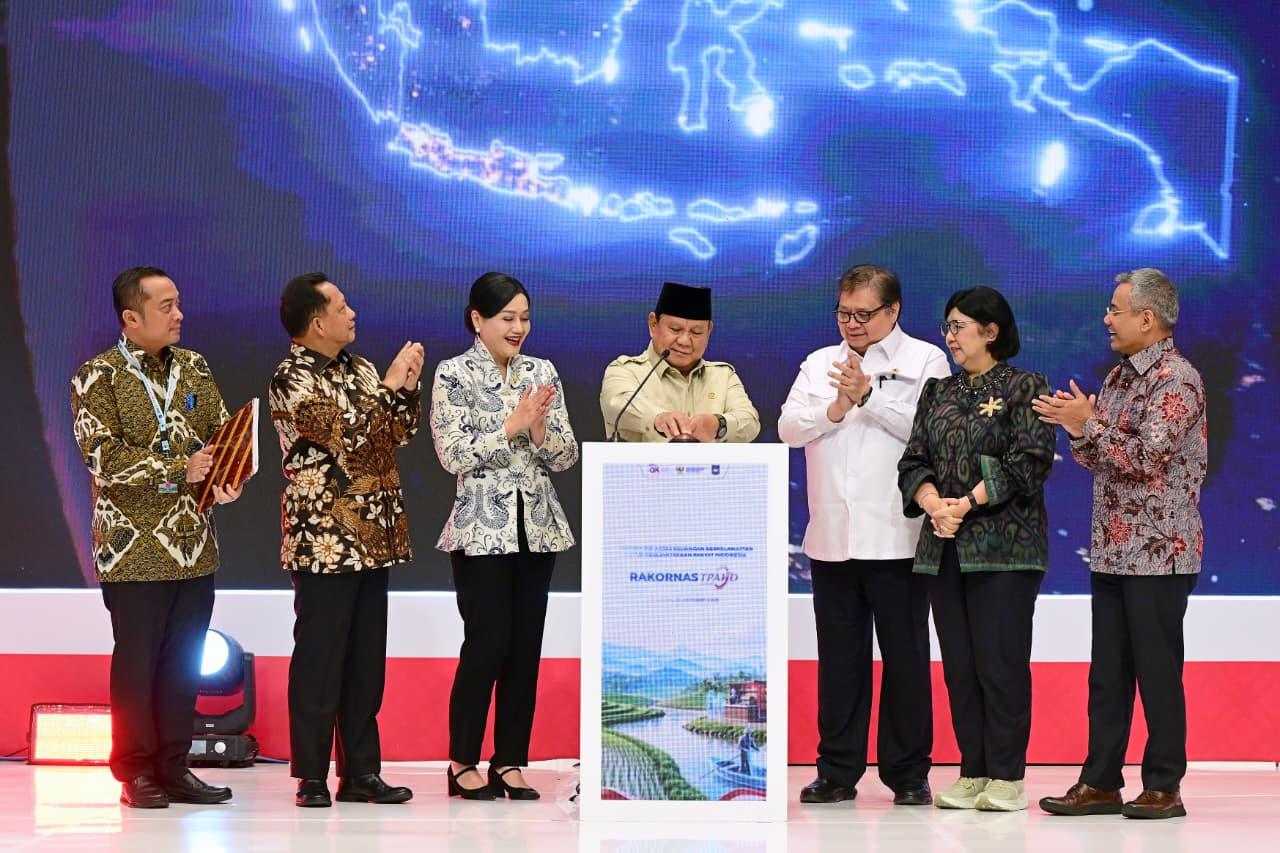
[Medan | 23 Oktober 2026] Presiden Prabowo Subianto meresmikan pembentukan Dewan Nasional Kesejahteraan Keuangan (DNKK) pada Kamis (22/10), sebagai langkah pemerintah untuk meningkatkan kesejahteraan keuangan masyarakat. Lembaga ini diharapkan melengkapi kebijakan inklusi keuangan yang sebelumnya dijalankan melalui Dewan Nasional Keuangan Inklusif (DNKI).
Peresmian DNKK dilakukan di sela Rapat Koordinasi Nasional Tim Percepatan Akses Keuangan Daerah (TPAKD) di JIExpo Kemayoran, Jakarta Pusat. “Dengan mengucap bismillahirrahmanirrahim pada siang ini, Kamis, 22 Oktober 2026, dengan rahmat Tuhan Yang Maha Besar, saya, Prabowo Subianto Presiden RI, dengan ini saya resmikan pembentukan Dewan Nasional Kesejahteraan Keuangan,” ujar Prabowo.
Gagasan pembentukan DNKK pertama kali disampaikan Prabowo pada 27 November 2025, setelah pertemuannya dengan Ratu Máxima dari Belanda, yang saat itu menjabat sebagai United Nations Secretary-General’s Special Advocate for Financial Health.
Menteri Koordinator Bidang Perekonomian Airlangga Hartarto menjelaskan bahwa pembentukan DNKK bertujuan menyempurnakan peran DNKI, sehingga kebijakan keuangan tidak hanya berfokus pada perluasan akses masyarakat terhadap layanan keuangan, tetapi juga pada manfaat yang benar-benar dirasakan oleh rumah tangga.
“Bapak Presiden meminta agar dibentuk Dewan Nasional terkait Kesejahteraan Keuangan atau Financial Health ini, dan ini adalah untuk melengkapi atau menyempurnakan Dewan Nasional Keuangan Inklusif (DNKI),” kata Airlangga dalam keterangan Sekretariat Negara pada November 2025.
Mengapa DNKK Dibentuk?
Pembentukan DNKK dilatarbelakangi oleh kesenjangan antara akses masyarakat terhadap layanan keuangan dan kemampuan mereka dalam memahami serta mengelola keuangan. Airlangga sebelumnya menyampaikan bahwa tingkat inklusi keuangan Indonesia mencapai 92,7%, sedangkan tingkat literasi keuangan berada di angka 66,4%.
Perbedaan tersebut menunjukkan bahwa akses terhadap rekening bank atau produk keuangan belum tentu diikuti pemahaman yang memadai mengenai cara menggunakannya. Masyarakat juga perlu memahami biaya, risiko, manfaat, serta kesesuaian produk keuangan dengan kebutuhan mereka.
Sebagai contoh, seseorang bisa memiliki rekening bank, tetapi belum tentu mampu mengatur anggaran bulanan, menyisihkan dana darurat, mengelola utang, atau memilih pembiayaan dengan biaya yang terjangkau.
Karena itu, pemerintah ingin mendorong kebijakan yang tidak berhenti pada peningkatan jumlah masyarakat yang memiliki akses keuangan, tetapi juga membantu mereka mengambil keputusan keuangan yang lebih baik dan menjaga kondisi keuangan keluarga.
Apa Perbedaan DNKK dan DNKI?
Perbedaan utamanya terletak pada orientasi kebijakan yang ingin dicapai.
DNKI berfokus pada perluasan inklusi keuangan, antara lain dengan mendorong masyarakat agar dapat mengakses dan menggunakan layanan keuangan formal. Sementara itu, DNKK diarahkan untuk memastikan akses tersebut memberikan manfaat nyata bagi kesejahteraan keuangan masyarakat.
Dengan demikian, inklusi keuangan dapat dipahami sebagai pintu masuk, sedangkan kesejahteraan keuangan merupakan hasil yang ingin dicapai. Masyarakat bukan hanya diharapkan memiliki rekening atau memperoleh pinjaman, melainkan juga mampu menggunakan layanan keuangan secara tepat dan bertanggung jawab.
Apa Saja Fokus Kerja DNKK?
Secara garis besar, agenda DNKK mencakup beberapa hal berikut.
- Meningkatkan kesejahteraan keuangan keluarga. Mendorong masyarakat agar lebih mampu mengelola pendapatan, pengeluaran, tabungan, dan kewajiban keuangan.
- Memperluas akses pembiayaan yang terjangkau. Membantu masyarakat dan pelaku usaha, terutama UMKM, memperoleh layanan pembiayaan yang lebih mudah dijangkau.
- Memperkuat literasi dan inklusi keuangan. Meningkatkan pemahaman masyarakat mengenai produk keuangan sekaligus memperluas akses terhadap layanan formal.
- Mengoordinasikan program pemerintah. Menyelaraskan kebijakan kementerian dan lembaga agar program peningkatan akses dan kesejahteraan keuangan berjalan lebih terpadu.
Pelaksanaannya akan sangat bergantung pada program konkret yang dijalankan, koordinasi antarinstansi, serta kemampuan pemerintah memastikan layanan keuangan yang tersedia benar-benar sesuai dengan kebutuhan masyarakat.
Siapa yang Memimpin DNKK?
Menurut penjelasan Airlangga, pembentukan DNKK didasarkan pada Peraturan Pemerintah Nomor 43 Tahun 2026.
Susunan kepengurusan yang disampaikan pemerintah adalah sebagai berikut:
- Ketua: Presiden Prabowo Subianto
- Ketua Harian: Menteri Koordinator Bidang Perekonomian Airlangga Hartarto
- Wakil Ketua: Ketua Dewan Komisioner OJK Friderica Widyasari Dewi
- Wakil Ketua Harian: Gubernur Bank Indonesia Destry Damayanti, Wakil Menteri Keuangan Suahasil Nazara, dan Menteri Dalam Negeri Tito Karnavian
- Anggota: Sejumlah menteri terkait
Keterlibatan berbagai kementerian dan lembaga menunjukkan bahwa kesejahteraan keuangan tidak hanya berkaitan dengan akses perbankan, tetapi juga menyangkut pembiayaan usaha, perlindungan konsumen, edukasi keuangan, dan kebijakan ekonomi secara lebih luas.
Apa Dampaknya bagi Masyarakat?
Pembentukan DNKK berpotensi memperkuat koordinasi program pemerintah dalam memperluas akses pembiayaan, meningkatkan edukasi keuangan, dan membantu rumah tangga mengelola keuangannya.
Bagi UMKM, salah satu aspek yang perlu diperhatikan adalah apakah kebijakan yang dijalankan nantinya dapat memperluas akses terhadap pembiayaan dengan biaya yang lebih terjangkau. Bagi masyarakat umum, manfaatnya akan bergantung pada kualitas edukasi keuangan, kemudahan mengakses layanan formal, serta perlindungan dari produk yang tidak sesuai dengan kebutuhan atau kemampuan finansial.
Namun, pembentukan lembaga ini belum dengan sendirinya menjamin peningkatan kesejahteraan keuangan. Hasilnya perlu dinilai melalui pelaksanaan program, keterjangkauan layanan, kualitas perlindungan konsumen, dan perubahan nyata pada kondisi keuangan masyarakat.
Pada akhirnya, DNKK menandai pergeseran orientasi kebijakan: dari sekadar memastikan masyarakat memiliki akses ke layanan keuangan menjadi mendorong agar akses tersebut membantu mereka mengelola uang, memenuhi kebutuhan, menghadapi risiko, dan membangun kondisi keuangan yang lebih sehat.