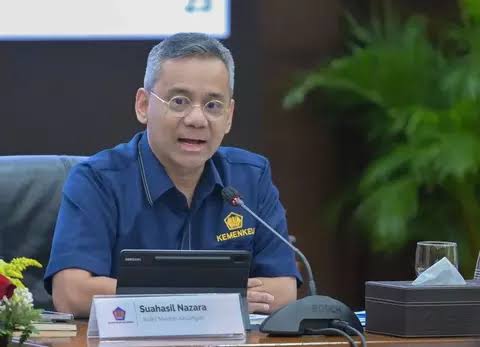
[Medan | 21 Oktober 2026] Kementerian Keuangan (Kemenkeu) optimistis imbal hasil atau yield Surat Berharga Negara (SBN) dapat bertahan di kisaran 7% hingga akhir 2026, meskipun pasar keuangan domestik tengah menghadapi tekanan akibat meningkatnya persepsi risiko Indonesia di mata investor global.
Direktur Strategi Anggaran Pendapatan dan Belanja Negara Direktorat Jenderal Strategi Ekonomi dan Fiskal Kemenkeu, Wahyu Utomo, menyatakan pemerintah masih optimistis terhadap asumsi makro dalam APBN 2026, termasuk tingkat imbal hasil SBN. Pemerintah juga menilai inflasi masih berada dalam kondisi terkendali sesuai sasaran.
Optimisme tersebut muncul ketika pasar obligasi Indonesia menghadapi tekanan setelah MSCI mempertimbangkan perubahan klasifikasi pasar saham Indonesia dari Emerging Market menjadi Standalone Market.
Yield SBN 10 Tahun Tembus 7,46%, Tertinggi Sejak 2022
Tekanan di pasar obligasi terlihat pada perdagangan Senin (19/10/2026), ketika kenaikan premi risiko Indonesia mendorong imbal hasil sejumlah seri SBN meningkat. Berdasarkan data Bloomberg, yield SBN tenor acuan 10 tahun mencapai 7,46%, level tertinggi sejak September 2022.
Tekanan juga terjadi pada berbagai tenor. Yield obligasi tenor 11 tahun naik 21,6 basis poin (bps) menjadi 7,48%, sedangkan tenor 3 tahun meningkat 17,6 bps menjadi 7,1% dan tenor 6 tahun naik 9,1 bps menjadi 7,24%. Namun, tidak seluruh tenor mengalami kenaikan. Yield tenor 2 tahun turun 1,1 bps menjadi 6,9%, tenor 4 tahun turun 6,6 bps menjadi 7,22%, dan tenor 5 tahun turun 1,3 bps menjadi 7,29%. Pergerakan yang beragam ini menunjukkan bahwa tekanan pasar tidak terjadi secara merata pada seluruh tenor obligasi pemerintah.
Harga Minyak Berpotensi Menambah Beban Fiskal
Selain perkembangan yield SBN, Kemenkeu turut mencermati kenaikan harga minyak mentah yang berpotensi meningkatkan kebutuhan belanja subsidi dan kompensasi energi. Wahyu Utomo menyebut rata-rata harga minyak mentah Indonesia atau Indonesian Crude Price (ICP) sepanjang tahun berjalan telah mencapai US$92 per barel. Apabila harga minyak bertahan di sekitar US$100 per barel hingga akhir tahun, beban subsidi dan kompensasi energi berpotensi meningkat.
Meski demikian, pemerintah menegaskan komitmennya untuk menjaga defisit APBN tetap di bawah 3% terhadap produk domestik bruto (PDB). Kondisi tersebut menjadi tantangan bagi pengelolaan fiskal, mengingat kenaikan harga energi dapat meningkatkan pengeluaran pemerintah, sementara kenaikan yield SBN berpotensi memperbesar biaya penerbitan utang baru.
Risiko Penurunan Status MSCI terhadap Pasar Obligasi
Tenaga Ahli Utama Dewan Ekonomi Nasional (DEN), Luthfi Ridho, menilai potensi arus modal keluar perlu diantisipasi apabila Indonesia mengalami penurunan klasifikasi pasar oleh MSCI. Menurutnya, dampak perubahan klasifikasi tersebut tidak hanya berpotensi dirasakan pasar saham, tetapi juga dapat merambat ke pasar obligasi pemerintah. Apabila persepsi risiko Indonesia memburuk dan memengaruhi penilaian kredit negara, biaya pembayaran utang serta bunga pemerintah berpotensi meningkat.
Luthfi juga menilai gejolak saat ini dapat menjadi momentum untuk memperbaiki tata kelola pasar modal Indonesia. MSCI masih membuka konsultasi publik hingga 30 April 2027, dengan keputusan akhir mengenai klasifikasi pasar Indonesia dijadwalkan paling lambat 30 Juni 2027.
Dampak terhadap Pasar Obligasi dan Investor
- Harga SBN berpotensi tertekan jika yield kembali naik
Harga obligasi bergerak berlawanan arah dengan yield. Artinya, apabila investor meminta imbal hasil lebih tinggi untuk memegang SBN, harga obligasi yang sudah beredar berpotensi turun. Dampak ini perlu diperhatikan investor yang memiliki SBN di pasar sekunder, khususnya jika berencana menjual obligasi sebelum jatuh tempo.
- Risiko capital loss meningkat pada obligasi berjangka panjang
Obligasi dengan tenor lebih panjang umumnya lebih sensitif terhadap perubahan yield. Ketika yield naik, penurunan harga pada obligasi berdurasi panjang berpotensi lebih besar dibandingkan obligasi berdurasi pendek dengan karakteristik serupa. Karena itu, investor yang memiliki SBN jangka panjang perlu memperhatikan risiko fluktuasi harga apabila tekanan pasar berlanjut.
- Biaya utang pemerintah berpotensi meningkat
Jika yield bertahan tinggi, pemerintah berpotensi menghadapi biaya pendanaan yang lebih besar saat menerbitkan SBN baru atau melakukan pembiayaan kembali atas utang yang jatuh tempo. Namun, kenaikan yield pasar tidak otomatis meningkatkan bunga seluruh utang pemerintah yang sudah diterbitkan, terutama obligasi dengan kupon tetap.
- Tekanan fiskal dapat meningkat jika harga minyak terus naik
Kenaikan harga minyak berpotensi memperbesar belanja subsidi dan kompensasi energi. Apabila terjadi bersamaan dengan peningkatan biaya utang, ruang fiskal pemerintah dapat semakin terbatas, meskipun pemerintah tetap menargetkan defisit APBN di bawah 3% PDB.
- Peluang bagi investor yang ingin masuk ke SBN
Yield yang lebih tinggi dapat memberikan tingkat imbal hasil awal yang lebih menarik bagi investor yang membeli SBN pada harga pasar saat ini. Namun, peluang tersebut tetap perlu dibandingkan dengan risiko penurunan harga lanjutan, prospek suku bunga, dan kebutuhan likuiditas masing-masing investor.
Bagi investor yang memegang obligasi hingga jatuh tempo, fluktuasi harga pasar perlu dibedakan dari risiko gagal bayar dan kepastian arus kas sesuai ketentuan obligasi. Sementara itu, investor yang aktif bertransaksi di pasar sekunder perlu lebih memperhatikan perubahan yield dan potensi capital loss.
Kesimpulan
Optimisme Kemenkeu terhadap yield SBN di kisaran 7% hingga akhir 2026 perlu dicermati bersama perkembangan premi risiko Indonesia, arah kebijakan Bank Indonesia, harga minyak, dan perkembangan klasifikasi MSCI.
Bagi investor obligasi, fokus utama adalah memantau pergerakan yield SBN 10 tahun, perkembangan rupiah, serta respons pasar terhadap kebijakan pemerintah dan BI. Yield yang tinggi dapat membuka peluang memperoleh imbal hasil lebih menarik, tetapi selama ketidakpastian masih berlangsung, risiko fluktuasi harga SBN juga tetap perlu diperhitungkan.