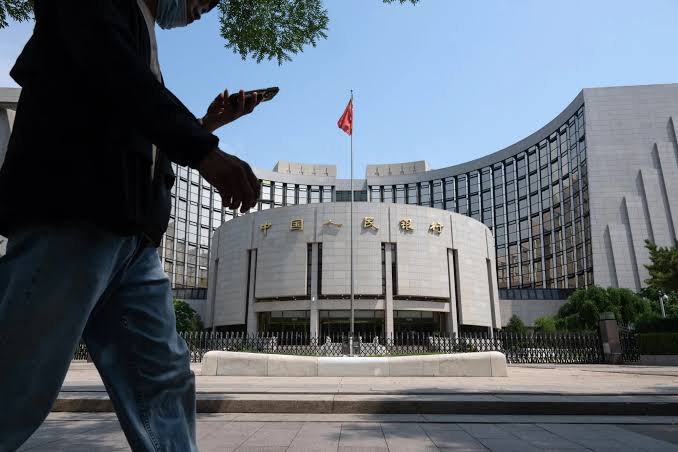
[Medan | 20 Oktober 2026] Bank sentral China atau People’s Bank of China (PBOC) mengisyaratkan rencana menjadikan suku bunga overnight reverse repo sebagai acuan utama kebijakan moneter, menggantikan suku bunga reverse repo tujuh hari yang selama ini digunakan. Perubahan tersebut berpotensi menyelaraskan kerangka kebijakan moneter China dengan bank sentral utama dunia sekaligus membuka ruang bagi penurunan biaya pinjaman.
Gubernur PBOC Pan Gongsheng menyampaikan bahwa bank sentral akan mengkaji pengalihan tenor utama operasi pasar terbuka menjadi tenor semalam pada waktu yang tepat. Pernyataan tersebut disampaikan dalam Financial Street Forum di Beijing, Senin (19/10/2026), sebagaimana dilaporkan Financial News, media yang berafiliasi dengan PBOC. Jika diterapkan, suku bunga overnight reverse repo akan menjadi instrumen utama dalam mengarahkan kondisi moneter dan biaya pendanaan di pasar keuangan China.
Perubahan ini menjadi perhatian karena suku bunga overnight reverse repo yang ditetapkan pada Juni berada di level 1,25%, lebih rendah dibandingkan suku bunga reverse repo tujuh hari yang menjadi acuan saat ini. Dengan demikian, peralihan tersebut berpotensi memberikan efek yang menyerupai pemangkasan suku bunga, meskipun bukan pemangkasan konvensional. Analis Huatai Securities yang dipimpin Zhang Jiqiang sebelumnya menilai perubahan tersebut akan “berfungsi sebagai pemangkasan suku bunga secara de facto”.
Ekonom Goldman Sachs Group Inc., Xinquan Chen, juga memperkirakan PBOC dapat menggunakan perubahan acuan suku bunga sebagai salah satu cara melonggarkan kebijakan moneter pada 2027, tanpa harus selalu memangkas suku bunga melalui mekanisme konvensional. “Untuk tahun depan, PBOC berpotensi melaksanakan sebagian pelonggaran moneter melalui perubahan acuan suku bunga kebijakan utama, alih-alih pemangkasan suku bunga konvensional,” tulis Chen dalam sebuah catatan.
Mengapa China Mengubah Acuan Suku Bunga?
Overnight reverse repo merupakan transaksi ketika bank sentral menyediakan dana kepada lembaga keuangan dengan menerima obligasi sebagai jaminan, dengan tenor transaksi satu hari. Instrumen ini membantu mengelola likuiditas jangka pendek di pasar keuangan. Sementara itu, suku bunga repo overnight antarbank, yang dikenal sebagai DR001, mencerminkan biaya pendanaan yang dibayar bank untuk meminjam dana dari bank lain selama satu malam dengan obligasi sebagai jaminan.
DR001 menjadi salah satu indikator penting kondisi likuiditas di pasar uang China. Ketika suku bunga ini turun, biaya pendanaan jangka pendek perbankan cenderung lebih rendah. PBOC mulai memperkenalkan tenor overnight dalam operasi pasar terbuka pada Juni 2026 untuk memperluas instrumen pengelolaan likuiditas. Sejak itu, bank sentral menjalankan operasi overnight reverse repo setiap bulan hingga September, dengan frekuensi dan volume dana yang ditawarkan terus meningkat.
Operasi tersebut membantu memenuhi kebutuhan pendanaan pasar, terutama ketika bank menghadapi pembayaran akhir bulan atau kewajiban pajak. Dalam beberapa waktu terakhir, suku bunga repo overnight antarbank turun di bawah 1,3%, mencapai level terendah sejak Mei. Kondisi ini memperlebar selisih dengan suku bunga reverse repo tujuh hari dan memperkuat ekspektasi pasar bahwa PBOC akan mengubah acuan kebijakannya.
Xing Zhaopeng, kepala strategi China di Australia & New Zealand Banking Group Ltd., menilai perubahan tersebut dapat mengubah kerangka kebijakan moneter dan dinamika pasar secara signifikan. Namun, besaran suku bunga yang nantinya digunakan sebagai acuan utama masih belum dipastikan. Menurut Xing, koridor suku bunga PBOC juga berpotensi disesuaikan apabila suku bunga overnight reverse repo berada di bawah 1,4%. Mengingat suku bunga repo overnight antarbank sudah turun di bawah 1,3%, ia menilai level 1,25% berpotensi digunakan sebagai acuan.
Dampak Awal terhadap Yuan dan Obligasi China
Setelah kabar mengenai rencana perubahan acuan suku bunga muncul, suku bunga overnight reverse repo tercatat tidak berubah di level 1,26%. Yuan offshore menguat 0,1% menjadi 6,6813 per dolar AS, sementara imbal hasil obligasi pemerintah China bertenor 10 tahun dan 30 tahun relatif stabil, masing-masing di level 1,64% dan 2,06%. Pergerakan tersebut menunjukkan bahwa pasar mulai mencermati kemungkinan perubahan kebijakan, tetapi belum menunjukkan reaksi besar pada obligasi pemerintah China.
Secara teori, acuan suku bunga yang lebih rendah dapat menurunkan biaya pendanaan perbankan dan mendorong penurunan bunga pinjaman. Kondisi tersebut berpotensi mendukung kredit, investasi, dan aktivitas ekonomi apabila bank meneruskan penurunan biaya pendanaan kepada nasabah.
Namun, dampaknya terhadap yuan dan obligasi tidak selalu searah. Pelonggaran moneter dapat menekan imbal hasil obligasi melalui ekspektasi suku bunga yang lebih rendah, tetapi juga dapat memengaruhi nilai tukar melalui perubahan selisih suku bunga dengan negara lain dan arus modal. Karena itu, arah pasar akan bergantung pada implementasi kebijakan, kondisi pertumbuhan ekonomi China, serta respons investor terhadap prospek suku bunga global.
Sistem Penetapan Bunga Pinjaman Juga Akan Diubah
Selain mengubah acuan kebijakan moneter, Pan mendorong peralihan sistem penetapan bunga pinjaman bank dan produk keuangan lainnya agar lebih mencerminkan kondisi pasar. Perusahaan dengan kondisi keuangan yang kuat dapat bernegosiasi dengan bank untuk menggunakan suku bunga repo overnight antarbank sebagai acuan bunga pinjaman. Sementara itu, loan prime rate (LPR), yang selama ini digunakan bank sebagai referensi penetapan bunga pinjaman, masih dapat digunakan untuk pinjaman kepada usaha kecil dan perorangan.
PBOC juga membuka peluang penggunaan suku bunga repo sebagai acuan bagi obligasi dan instrumen derivatif. Untuk mendukung peralihan tersebut, bank sentral berencana menerbitkan dokumen panduan bagi lembaga keuangan. Perubahan ini dilakukan karena LPR dinilai semakin kaku dan kurang mencerminkan kondisi pasar secara memadai. Sejak Juli, sejumlah bank mulai menguji penggunaan suku bunga antarbank sebagai acuan untuk pinjaman baru. Jika diterapkan lebih luas, sistem baru tersebut dapat membuat penetapan bunga pinjaman lebih responsif terhadap perubahan likuiditas dan biaya pendanaan aktual di pasar uang.
PBOC Siapkan Instrumen Likuiditas untuk Nonbank
Pan juga menyampaikan rencana pembentukan instrumen likuiditas baru bagi lembaga keuangan nonbank untuk menghadapi permintaan penarikan dana nasabah dalam jumlah besar. Langkah ini bertujuan memperkuat mekanisme stabilisasi pasar obligasi dan mengurangi risiko pengetatan likuiditas yang dapat memicu aksi jual beruntun. Dalam kondisi pasar tertekan, lembaga keuangan yang membutuhkan uang tunai secara mendadak dapat terpaksa menjual aset, termasuk obligasi. Jika terjadi secara bersamaan, tekanan jual tersebut dapat mendorong harga obligasi turun dan memperbesar gejolak pasar.
PBOC akan bekerja sama dengan regulator sektor keuangan dan pasar saham untuk membangun mekanisme yang membantu mencegah siklus negatif tersebut. Secara keseluruhan, rencana perubahan acuan suku bunga menunjukkan upaya China membuat kebijakan moneternya lebih responsif terhadap kondisi pasar uang. Apabila peralihan ini benar-benar diterapkan, kebijakan tersebut berpotensi menjadi salah satu jalur pelonggaran moneter pada 2027, sekaligus memperbaiki transmisi suku bunga ke pinjaman dan instrumen keuangan lainnya.
Meski demikian, dampak akhirnya masih bergantung pada waktu penerapan, level suku bunga yang dipilih, dan efektivitas penyaluran likuiditas ke sektor riil. Investor perlu mencermati pengumuman resmi PBOC berikutnya serta perkembangan suku bunga pasar uang, yuan, dan imbal hasil obligasi pemerintah China.